Pemerintah Indonesia melalui Kementerian Keuangan resmi menerbitkan Peraturan Menteri Keuangan (PMK) Nomor 52 Tahun 2026 pada 15 Juli 2026 yang mengatur tentang Impor Sementara dan Ekspor Sementara atas Pengemas yang Dapat Digunakan Secara Berulang atau Returnable Package. Regulasi ini hadir untuk memberikan kemudahan, keseragaman, dan kepastian hukum dalam pelayanan dan pengawasan kepabeanan atas pemasukan dan pengeluaran kemasan berulang ke dan dari daerah pabean.
Dalam PMK tersebut, dikenal dua istilah utama: RPLN (Returnable Package Luar Negeri) dan RPDN (Returnable Package Dalam Negeri). Kedua skema ini memberikan fasilitas kepabeanan signifikan bagi pelaku usaha yang menggunakan kemasan berulang dalam kegiatan impor dan ekspor.
Pengertian
1. Returnable Package (Pengemas yang Dapat Digunakan Secara Berulang)
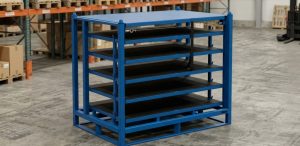
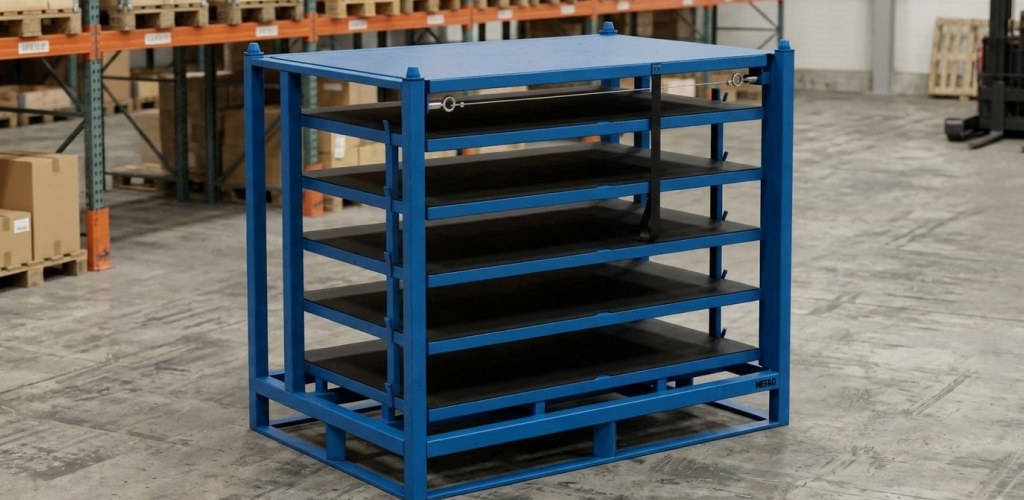
Returnable package adalah barang yang digunakan untuk mengemas, melindungi, menyimpan, dan/atau mengelompokkan barang, baik yang menutupi maupun tidak menutupi barang, dan dapat digunakan secara berulang-ulang. Peti kemas (container) dikecualikan dari pengertian ini.
Suatu barang dapat dikategorikan sebagai returnable package apabila memenuhi kriteria berikut:
A. Tidak habis dipakai, baik dari segi fungsi maupun bentuk;
B. Tidak mengalami perubahan bentuk secara hakiki; dan
C. Pada saat Ekspor Kembali atau Impor Kembali dapat diidentifikasi sebagai barang yang sama dengan saat diimpor atau diekspor.
2. RPLN (Returnable Package Luar Negeri)
RPLN merupakan Returnable Package asal luar Daerah Pabean yang dilakukan Impor Sementara. Jika dikeluarkan dari Kawasan Pabean atau tempat lain yang diperlakukan sama dengan Tempat Penimbunan Sementara (TPS), paket ini dianggap sebagai barang Impor Sementara.
3. RPDN (Returnable Package Dalam Negeri)
RPDN adalah Returnable Package asal dalam Daerah Pabean, termasuk juga paket dari luar negeri yang sudah selesai kewajiban pabeannya melalui impor untuk dipakai. Apabila diekspor untuk kemudian diimpor kembali, jenis ini dikategorikan sebagai barang Ekspor Sementara.
Tujuan
Berdasarkan pertimbangan PMK Nomor 52 Tahun 2026, pengaturan RPLN dan RPDN bertujuan untuk:
- Memberikan kemudahan dalam pelayanan kepabeanan atas pemasukan dan pengeluaran pengemas berulang ke dan dari daerah pabean;
- Menciptakan keseragaman perlakuan kepabeanan terhadap returnable package di seluruh Indonesia;
- Memberikan kepastian hukum bagi pelaku usaha yang menggunakan skema pengemas berulang dalam kegiatan perdagangan internasional;
- Memfasilitasi pengawasan yang lebih efektif terhadap arus keluar-masuk pengemas berulang; dan
- Mendorong efisiensi biaya logistik dan operasional bagi importir dan eksportir melalui pemanfaatan kemasan yang dapat digunakan berulang kali.
Manfaat
PMK Nomor 52 Tahun 2026 memberikan sejumlah fasilitas kepabeanan yang signifikan bagi pengguna RPLN dan RPDN. Berikut adalah manfaat utama yang diperoleh:
1. Pembebasan Bea Masuk
Impor Sementara RPLN dan Impor Kembali RPDN dapat diberikan pembebasan bea masuk, sepanjang memenuhi kriteria: tidak habis dipakai, tidak mengalami perubahan bentuk secara hakiki, dan dapat diidentifikasi sebagai barang yang sama saat ekspor kembali atau impor kembali.
2. Tidak Dipungut PPN dan PPnBM
RPLN atau RPDN yang diberi pembebasan bea masuk tidak dipungut Pajak Pertambahan Nilai (PPN) atau PPN dan Pajak Penjualan atas Barang Mewah (PPnBM).
3. Dikecualikan dari PPh Pasal 22 Impor
Fasilitas ini juga mencakup pengecualian dari pemungutan Pajak Penghasilan (PPh) Pasal 22 Impor, sehingga mengurangi beban pajak yang harus dibayarkan pada saat pemasukan barang.
4. Tanpa Kewajiban Penyerahan Jaminan
Salah satu keunggulan utama dari fasilitas ini adalah pembebasan diberikan tanpa kewajiban penyerahan jaminan, berbeda dengan skema impor sementara lainnya yang umumnya mensyaratkan jaminan bank atau tunai.
5. Fleksibilitas Penggunaan
RPLN/RPDN dapat digunakan oleh Pemilik Izin Returnable Package untuk tujuan pengangkutan dan/atau pengemasan barang impor atau ekspor. Sementara itu, Pihak Lain (yang tercantum dalam izin) hanya dapat menggunakannya untuk tujuan pengangkutan dan/atau pengemasan barang ekspor.
6. Jangka Waktu Izin yang Dapat Diperpanjang
Izin RPLN/RPDN diberikan untuk jangka waktu maksimal 1 tahun dan dapat diperpanjang, memberikan kepastian dan fleksibilitas bagi pelaku usaha dalam perencanaan operasional jangka menengah.
Persyaratan dan Mekanisme
Untuk dapat memanfaatkan fasilitas RPLN/RPDN, pelaku usaha harus:
- Memperoleh Izin Returnable Package dari Direktorat Jenderal Bea dan Cukai sebelum melakukan impor sementara atau ekspor sementara;
- Mendaftarkan Pihak Lain (jika akan digunakan oleh pihak selain pemilik izin) dalam permohonan izin;
- Memastikan kriteria barang memenuhi syarat sebagai returnable package (tidak habis dipakai, tidak berubah bentuk hakiki, dapat diidentifikasi);
- Melakukan Ekspor Kembali (untuk RPLN) atau Impor Kembali (untuk RPDN) dalam jangka waktu yang ditetapkan; dan
- Mencatat dan melaporkan penggunaan RPLN/RPDN sesuai ketentuan dalam PMK 52/2026.
Kesimpulan
PMK Nomor 52 Tahun 2026 memperkenalkan skema RPLN (Returnable Package Luar Negeri) dan RPDN (Returnable Package Dalam Negeri) sebagai fasilitas kepabeanan khusus bagi pelaku usaha yang menggunakan kemasan berulang dalam kegiatan impor dan ekspor. Regulasi ini bertujuan memberikan kemudahan, keseragaman perlakuan, kepastian hukum, pengawasan yang efektif, serta efisiensi biaya logistik.
Fasilitas utama yang ditawarkan meliputi pembebasan bea masuk, tidak dipungut PPN/PPnBM, pengecualian PPh Pasal 22 Impor, dan tanpa kewajiban penyerahan jaminan—syaratnya barang harus memenuhi kriteria returnable package (tidak habis dipakai, tidak berubah bentuk hakiki, dan dapat diidentifikasi saat ekspor/impor kembali). Untuk memanfaatkan fasilitas ini, pelaku usaha wajib memperoleh Izin Returnable Package dari Direktorat Jenderal Bea dan Cukai, memastikan kepatuhan terhadap kriteria barang, melakukan ekspor/impor kembali sesuai ketentuan, serta mencatat dan melaporkan penggunaan RPLN/RPDN secara tertib.
Skema ini menjadi alternatif efisien bagi perusahaan yang rutin menggunakan kemasan berulang (seperti drum, pallet, tote bin, atau rack) untuk mengurangi beban pajak dan biaya operasional, sekaligus mendukung praktik bisnis yang lebih berkelanjutan.